2050 Denizcilik Yakıt Talebi: Elektrifikasyon Eksik
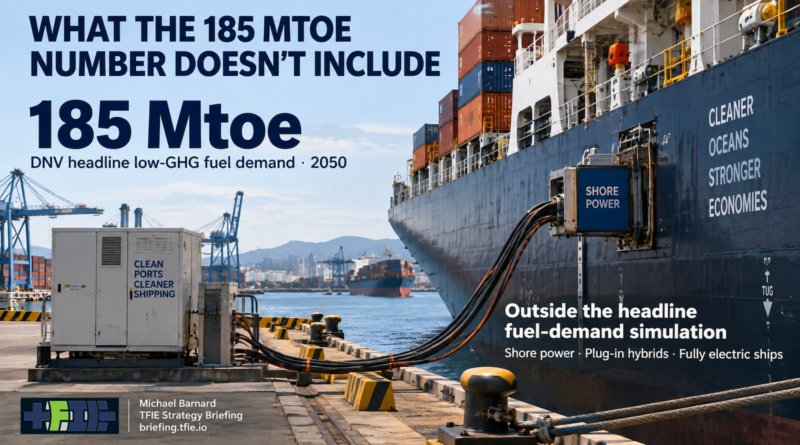
DNV’nin 2050 denizcilik yakıt talebi tahmini, elektrikli gemilerin etkisini ana hesaba katmıyor. Bu durum gelecekteki düşük karbonlu yakıt pazarını büyütüyor.
DNV’nin yayımladığı 2050’ye Denizcilik Öngörüsü raporu, deniz taşımacılığının gelecekte düşük karbonlu yakıtlara duyacağı ihtiyacı oldukça yüksek bir seviyede öngörüyor. En güçlü küresel düzenleme senaryosuna göre, 400 gros tonun üzerindeki ve uluslararası sefer yapan gemiler 2050’de yaklaşık 185 milyon ton petrol eşdeğeri düşük sera gazı emisyonlu yakıt kullanacak. Bu miktar, yaklaşık 7,7-7,8 eksajula karşılık geliyor ve biyoyakıtlar, sentetik yakıtlar ile diğer alternatifler için son derece büyük bir pazar anlamına geliyor.
Ancak bu tahminin önemli bir sınırı bulunuyor. DNV, kıyı elektriği ve şarj edilebilir hibrit sistemlerin düşük emisyonlu yakıt ihtiyacını azaltabileceğini kabul ediyor; buna karşın bu seçenekleri rapordaki temel yakıt talebi simülasyonlarına doğrudan dahil etmiyor. Raporun ilerleyen bölümlerinde kıyı elektriği, şarj edilebilir hibritler ve tamamen elektrikli gemilerin 2050’de yakıt pazarını önemli ölçüde küçültebileceği belirtiliyor. Böylece elektrifikasyon bir seçenek olarak tanınırken, ana hesaplamada düşük karbonlu yakıtlarla aynı rekabet alanına sokulmuyor.
Bu durum, DNV’nin pillerin denizcilikteki rolünü göz ardı ettiği anlamına gelmiyor. Rapora göre hâlihazırda 1.500’den fazla pil donanımlı gemi işletiliyor ve 371 gemi daha sipariş edilmiş durumda. Bu filoda feribotlar ağırlıkta; kısa ve tekrarlanan rotalar, bu tür gemiler için elektrifikasyonu daha elverişli kılıyor. Bununla birlikte açık deniz destek gemileri, römorkörler, kıyı yük gemileri, besleyici konteyner gemileri ve bazı kruvaziyerlerde de pil kullanımı yaygınlaşıyor.
DNV, motor verimliliğini artırmak amacıyla kullanılan pillerle, kıyıdan alınan elektriği yakıtın yerine koyan şarj edilebilir gemiler arasındaki farkı da vurguluyor. Kuruluş, büyük okyanus gemilerinin tüm sevk enerjisinin pillerle karşılanması konusunda temkinli davranıyor. Buna rağmen elektrifikasyonun yalnızca geminin tamamen elektrikli hale gelmesiyle sınırlı olmadığı belirtiliyor. Liman operasyonları, manevralar, otel yükleri ve kısa kıyı seferleri, geminin bütün enerji ihtiyacı dönüştürülmeden de elektrikle karşılanabilir.
Düşük emisyonlu yakıtların pahalılaşması, yalnızca gemilerin mevcut yakıtı ne kadar verimli tükettiğini değiştirmez; belirli bir taşımacılık faaliyetinin elektrikle mi yoksa yakıtla mı yürütüleceğine ilişkin ekonomik tercihi de etkiler. Gün içinde aynı terminale defalarca dönen bir geminin seçenekleri, okyanus aşan bir dökme yük gemisininkinden farklıdır. Bu nedenle yakıt fiyatlarındaki artış, teknik olarak mümkün olan noktalarda kıyı elektriğine geçişi ve daha elektrikli gemi tasarımlarını aynı anda daha cazip hale getirebilir.
Verimlilik ve yük taşımacılığının etkisi
DNV’nin senaryolarında yakıt fiyatları ve emisyon kısıtlamaları, gemilerin işletme biçimini önemli ölçüde etkiliyor. Enerji verimliliği önlemleri ve düşük hızda seyir, güçlü düzenleme senaryolarında filonun enerji ihtiyacını azaltıyor. DNV’nin 2026 öngörüsüne ilişkin değerlendirmesine göre, daha sıkı küresel düzenlemeler 2050’ye kadar filonun enerji tüketimini yüzde 25’e varan oranda düşürebilir.
Bu yaklaşım, denizcilikte karbonsuzlaşmanın temel unsurlarından birine işaret ediyor. Daha iyi gövde ve pervane tasarımları, operasyonel iyileştirmeler ve yavaş seyir sayesinde kullanılmayan her enerji birimi, üretilmesi gereken pahalı alternatif yakıt miktarını da azaltıyor. Ancak aynı fiyat sinyalinin, doğrudan elektriğin teknik açıdan uygulanabilir olduğu alanlarda moleküller ile elektrik arasındaki tercihi de etkilemesi gerekiyor.
2050 denizcilik yakıt talebi konusunda yapılan alternatif bir değerlendirme, bu farkı görünür kılıyor. Söz konusu senaryoda 2050’de yaklaşık 7,6 eksajul düzeyinde sıvı enerji ihtiyacı kalıyor. Bu rakam, DNV’nin 7,7-7,8 eksajullük düşük emisyonlu yakıt tahminine oldukça yakın. Ancak benzerlik yanıltıcı olabilir. Alternatif hesaplama daha geniş bir denizcilik filosunu kapsıyor ve önemli miktarda elektrikli enerji tahsisi yapıldıktan sonra geriye kalan sıvı yakıt ihtiyacını gösteriyor. DNV’nin rakamı ise daha dar bir uluslararası filo için hazırlanıyor ve doğrudan elektrik kullanımının başlık yakıt talebini azaltmadığı bir modelden elde ediliyor.
Bu nedenle iki rakam, birbirinden bağımsız tahminlerin aynı sonuca ulaşması şeklinde yorumlanmamalı. Asıl önem taşıyan nokta, kalan yakıt ihtiyacı hesaplanmadan önce hangi varsayımların devreye girdiği. Gemi verimliliği, sevk sistemi, rota yapısı, altyapı ve gemilerden beklenen taşımacılık hizmeti, gelecekteki yakıt talebini belirleyen temel unsurlar arasında yer alıyor.
Bir diğer kritik unsur ise yük taşımacılığının geleceği. Denizcilik çoğu zaman aynı malların aynı mesafelerde taşınmaya devam edeceği ve yalnızca gemilerin hangi yakıtı kullanacağının değişeceği varsayımıyla ele alınıyor. Oysa kömür, ham petrol, petrol ürünleri ve gazın üretim merkezlerinden tüketicilere taşınması, enerji dönüşümünden bağımsız bir faaliyet değil. Bu yük akışları da dönüşümün doğrudan parçası.
DNV, deniz ticaretindeki değişimleri hesaba katıyor ve mevcut yük yapısını geleceğe aynen taşımıyor. Fark, daha çok bu değişimlerin boyutunda ortaya çıkıyor. Alternatif senaryo, fosil enerji taşımacılığındaki ve dönüşümden etkilenebilecek diğer dökme yüklerdeki yapısal düşüşlere daha fazla ağırlık veriyor. Buna karşılık konteyner taşımacılığı, yolcu faaliyetleri, bölgesel lojistik ve hizmet gemilerinin talebini koruyor. Mal gruplarına ilişkin varsayımlar, tek bir yakıt rakamının içine gizlenmek yerine açık senaryo tercihleri olarak değerlendirilmelidir.
Bu yaklaşım, düşük karbonlu denizcilik yakıtları için gerçek pazarın bugünkü bunker yakıtı pazarının yeni bir adla devamından ibaret olmadığını gösteriyor. Önce verimlilik önlemleri talebi düşürüyor. Ardından, uygun görev profiline sahip gemilerde doğrudan elektrik kullanımı devreye giriyor. Yük akışlarındaki yapısal değişim ise taşınması gereken işin bir bölümünü ortadan kaldırıyor. Biyolojik karbon, sentetik hidrokarbon, metanol, amonyak veya diğer yakıt seçenekleri yalnızca geriye kalan enerji ihtiyacını karşılamak zorunda kalıyor.
Bu sıralama, yakıt arzına ilişkin tahminlerin yorumlanma biçimini de değiştiriyor. Büyük bir kalan pazar, sınırlı biyolojik hammadde kaynaklarını yetersiz gösterirken elektrik yoğun sentetik yakıtlara daha büyük bir rol yüklüyor. Daha küçük bir artık pazar ise bu rekabetin boyutunu değiştiriyor. Bu durum herhangi bir yakıtı otomatik olarak ucuz, sürdürülebilir veya kolayca ölçeklenebilir hale getirmiyor; yalnızca geleceğin yakıtlarının, bugünkü bunker talebinin tamamı yerine gerçekten devam edecek denizcilik faaliyetleri için rekabet edeceğini ortaya koyuyor.
DNV’nin raporu bu nedenle zayıf bir çalışma olarak değerlendirilemez. Aksine rapor, mevcut petrol tüketiminden doğrudan alternatif yakıt miktarına geçiş yapan yaklaşımlara kıyasla verimliliği daha ciddiye alıyor; doğrudan elektrifikasyonun ekonomik açıdan anlamlı olduğu alanları kabul ediyor ve farklı düzenleme, teknoloji ve maliyet senaryolarını dikkate alıyor.
Temel sınırlama daha dar bir noktada ortaya çıkıyor: Kıyı elektriği, şarj edilebilir hibritler ve tamamen elektrikli gemiler yakıt talebini azaltabilecek seçenekler olarak kabul edilse de, bu seçenekler 185 milyon tonluk başlık sonucunu üreten simülasyona tam olarak yansıtılmıyor. Bu nedenle söz konusu rakam, denizcilik sektörünün 2050’de kaçınılmaz olarak ihtiyaç duyacağı yakıt miktarı değil, belirli modelleme sınırları altında ortaya çıkan koşullu bir tahmin olarak okunmalı.
Sonuçta tartışmanın merkezinde 7,8 eksajul ile 7,6 eksajul arasındaki benzerlik bulunmuyor. Asıl soru, verimlilik, elektrifikasyon ve değişen yük talebi hesaba katıldıktan sonra denizcilik faaliyetlerinin ne kadarının hâlâ sıvı veya gaz yakıtlara ihtiyaç duyacağı. Geleceğin düşük karbonlu yakıt pazarı da bu kalan ihtiyacın büyüklüğüne göre şekillenecek.